Actas 2016 – 2017
Control Interno
| ACTAS DE SESIONES DE COMITE 2016 | ACTAS DE SESIONES DE COMITE 2017 | ACTAS DE SESIONES DE COMITE 2018 |
|
COMITE CONTROL INTERNO
Control Interno
¿Quiénes lo conforman?
| MIEMBROS TITULARES | MIEMBROS SUPLENTES |
|
|
MIEMBROS TITULARES Y SUPLENTES 2017
| MIEMBROS TITULARES 2017 | MIEMBROS SUPLENTES 2017 | ||||||||||
| Miembros Titulares en la Entidad | Apellidos | Nombres | Miembros Suplentes en la Entidad | Apellidos | Nombres | ||||||
| 1 | Gerente Municipal | Carlos Alberto | Ponce Zambrano | 1 | Gerente de Desarrollo Económico Social | Daniel Desiderio | Donayre Sanchez | ||||
| 2 | Gerente de Administración | Davila Rivera | Roberto Julio | 2 | Gerente de Desarrollo Urbano Ambiental y Acondicionamiento Territorial. | Helbert Gerardo | Galván Zeballos | ||||
| 3 | Gerente de Planeamiento y Presupuesto | Salomon Ramiro | Quispe Llanqui | 3 | Gerente de Servicios a la Ciudad | Ciro Alejandro | Zavaleta Lopez | ||||
| 4 | Gerente de Asesoria Juridica | Derly Jesús | Nuñez Ticona | 4 | Sub Gerente de Personal y Bienestar Social. | Juan Manuel | Bernedo Soto | ||||
| 5 | Gerente de Administración Tributaria | Lourdes Angela | Ccama Cahuana | 5 | Jefe de la Oficina de Supervisión y Liquidación de Obras. | Luz León | Zapata | ||||
Miembros titulares 2016
ETAPA I
Control Interno
Marco Normativo – SISTEMA CONTROL INTERNO
Control Interno
MARCO NORMATIVO
- Ley N° 29332 – Ley que crea el Programa de Incentivos a la Mejora de la Gestión Municipal.
- Decreto Supremo N° 394-2016-EF, Aprueba los procedicimientos para el cumplimiento de las metas y la asignación de los recursos del PI del año 2017.
- Decreto Supremo Nº 115-2017-EF, Modificaatoria de Decreto Supremo N° 394-2016-EF.
- Resolución Directoral N°002-2017-EF/50.01, Aprueba los instructivos para el cumplimiento de las metas del Programa de Incentivos a la Mejora de la Gestión Municipal para el año 2017.
- Resolución Directoral N°009-2017-EF/50.01, Aprueba la modificación del instructivo para el cumplimiento de la meta 30 del Programa de Incentivos a la Mejora de la Gestión Municipal para el año 2017.
- Ley N° 27972, Ley Orgánica de Municipalidades.
- Ley N° 28716, Ley de Control Interno de las Entidades del Estado.
- Decreto Supremo N° 004-2013-PCM, Aprueba la Política Nacional de Modernización de la Gestión Pública.
- Ley N° 27658 – Ley Marco de Modernización de la Gestión del Estado.
- Resolución de Contraloría Nº 149-2016-CG, Aprueba directiva N° 013-2016-CG/GPROD «Implementación del Sistema de Control Interno en las Entidades del Estado».
- Resolución de Contraloría N° 004-2017-CG, Guía para la implementación y fortalecimiento del Sistema de Control Interno en las Entidades del Estado.
Control Interno
Control Interno
¿Qué es el sistema de control interno?
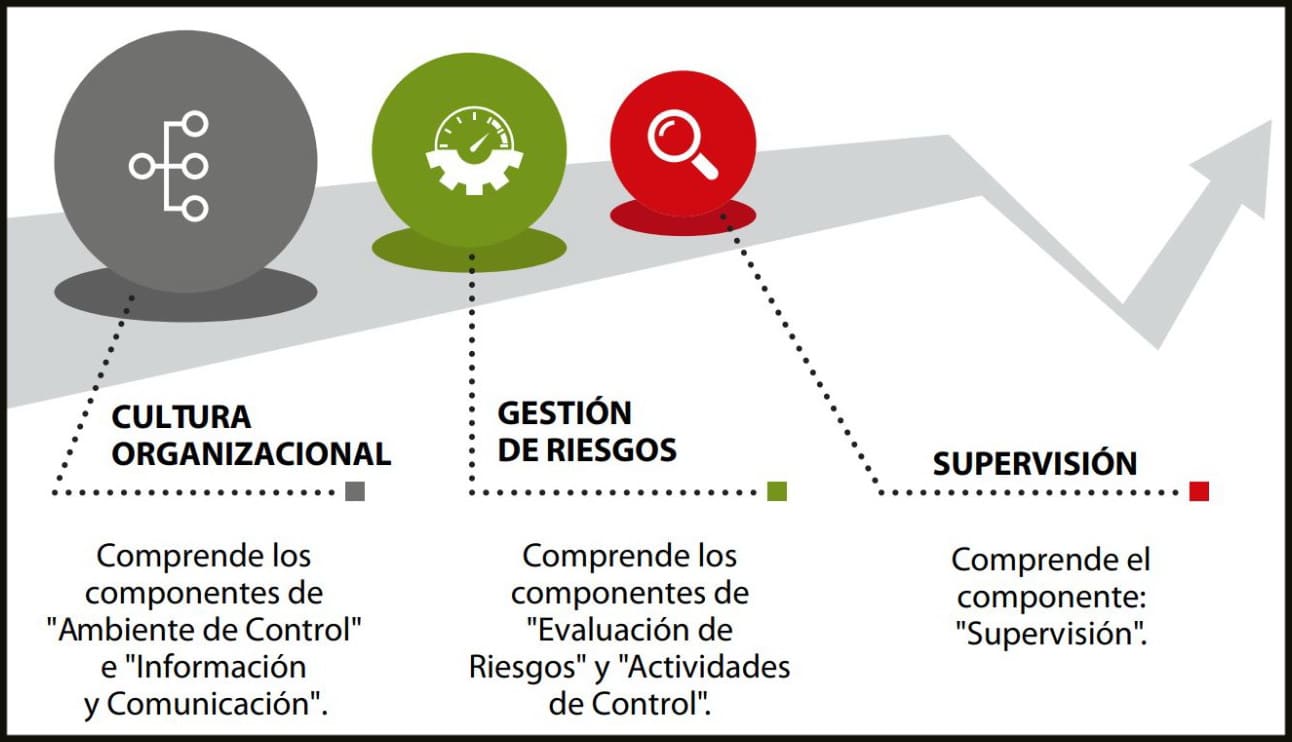
Es el conjunto de acciones, actividades, planes, políticas, normas, registros, procedimientos y métodos, incluido el entorno y actitudes que desarrollan autoridades y su personal a cargo, con el objetivo de prevenir posibles riesgos que afectan a una entidad pública. Se fundamenta en una estructura basada en cinco componentes funcionales:

Ambiente de control
Evaluación de riesgos
Actividades de control gerencial
Información y comunicación
Supervisión
¿Cuál es el beneficio de contar con un sistema de control interno?
Promueve el desarrollo organizacional.
Reduce los riesgos de corrupción.
Contribuye al logro de los objetivos y metas institucionales.
Permite contar con información confiable y oportuna.
Protege los recursos y bienes de la MPMN.
Fomenta la práctica de valores.
Genera mayor eficiencia, eficacia y transparencia en las operaciones.
Promueve la rendición de cuentas de los funcionarios.
Asegura el cumplimiento del marco normativo.
Genera una cultura de prevención.
IMPLEMENTACION DEL SISTEMA DE CONTROL INTERNO
Se deben cumplir las tres fases siguientes:
Planificación:
Se inicia con el compromiso formal de la Alta Dirección y la constitución de un Comité responsable de conducir el proceso. Comprende además las acciones orientadas a la formulación de un diagnóstico de la situación en que se encuentra el sistema de control interno de la entidad con respecto a las normas de control interno establecidas por la CGR, que servirá de base para la elaboración de un plan de trabajo que asegure su implementación y garantice la eficacia de su funcionamiento.
Ejecución:
Comprende el desarrollo de las acciones previstas en el plan de trabajo. Se da en dos niveles secuenciales: a nivel de entidad y a nivel de procesos. En el primer nivel se establecen las políticas y normativa de control necesarias para la salvaguarda de los objetivos institucionales bajo el marco de las normas de control interno y componentes que éstas establecen; mientras que en el segundo, sobre la base de los procesos críticos de la entidad, previa identificación de los objetivos y de los riesgos que amenazan su cumplimiento, se procede a evaluar los controles existentes a efectos de que éstos aseguren la obtención de la respuesta a los riesgos que la administración ha adoptado.
Evaluación:
Fase que comprende las acciones orientadas al logro de un apropiado proceso de implementación del sistema de control interno y de su eficaz funcionamiento, a través de su mejora continua.
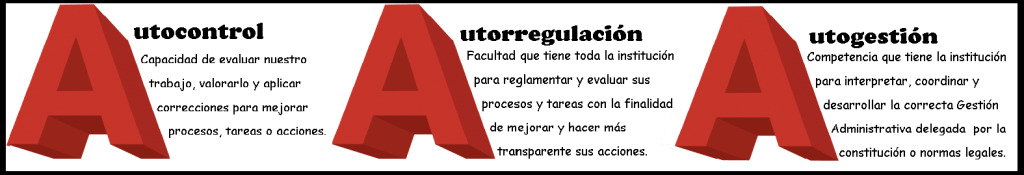
FORMULA DE LA TRIPLE A DE CONTROL INTERNO:
Importante:
El sistema de control interno está a cargo de la propia entidad pública. Su implementación y funcionamiento es responsabilidad de sus autoridades, funcionarios y servidores. ¿Cuál es el rol de la Contraloría? La CGR es responsable de la evaluación del sistema de control interno de las entidades del Estado. Sus resultados contribuyen a fortalecer la institución, a través de las recomendaciones que hace de conocimiento de la administración para las acciones conducentes a superar las debilidades e ineficiencias encontradas.